BLING - Compte & Avances

Captures d’écran
Détails
- Note
- 7.41K avis
- Version
- 5.10.0
- Développeur
- BLING app
Analyse par Norviv
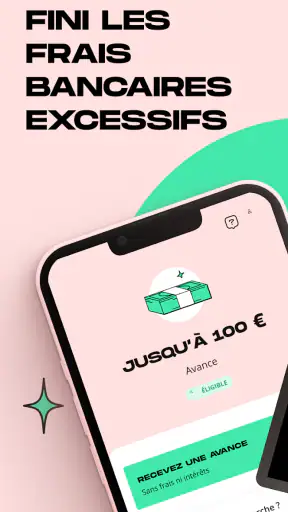
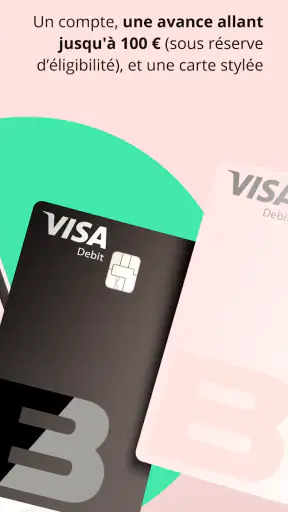
Quand une dépense imprévue arrive entre deux revenus, le problème n’est pas toujours le montant : c’est souvent le moment où il faut le trouver. C’est dans ce type de situation que BLING - Compte & Avances peut avoir du sens. J’ai abordé cette application comme un outil de gestion du quotidien, pas comme une solution miracle pour financer un train de vie. Son idée est simple : proposer un compte sans stress et une avance pouvant aller jusqu’à 100 euros sans frais ni intérêts, à condition d’être éligible.
Mon impression générale est plutôt positive pour quelqu’un qui cherche un filet de sécurité ponctuel et qui veut éviter les démarches lourdes d’un crédit classique. En revanche, je ne la conseillerais pas à une personne qui a besoin d’un financement important, d’un compte bancaire complet ou d’un suivi budgétaire très détaillé. BLING est plus ciblée : elle répond à un besoin de trésorerie immédiat, avec une approche qui se veut accessible.
Une application financière pensée pour les petits imprévus
BLING appartient à la catégorie des applications de finance et est développée par BLING app. Elle est gratuite au téléchargement et s’adresse au grand public, avec une classification PEGI 3. Cette indication reflète une application destinée à un usage courant, sans contenu réservé à un public adulte. Dans les faits, son intérêt concerne surtout les personnes qui veulent gérer une période courte entre deux rentrées d’argent.
Le scénario le plus parlant est celui d’une facture qui tombe quelques jours avant le salaire, d’un déplacement nécessaire ou d’un achat essentiel que l’on ne peut pas repousser. Dans ce cas, une avance limitée peut éviter un découvert ou un paiement refusé. Ce n’est pas spectaculaire, mais c’est précisément là que le service peut être utile : sur une petite somme, avec un besoin clairement identifié et une capacité de remboursement proche.
Je trouve important de distinguer cette proposition d’un prêt personnel traditionnel. Une banque classique peut convenir davantage pour un projet important, une dépense planifiée ou un besoin de financement étalé. BLING vise plutôt la souplesse et la rapidité d’un dépannage. Cette différence change complètement la manière dont il faut l’utiliser : je la verrais comme une roue de secours financière, pas comme une source de revenus supplémentaire.
L’application a déjà trouvé son public. Elle dépasse le million d’installations et affiche une moyenne de 4,0 sur les plateformes, avec environ 26 000 évaluations. Ces chiffres montrent une adoption réelle, mais ils ne remplacent pas une lecture attentive des conditions d’éligibilité et du fonctionnement proposé. Une note moyenne peut cacher des expériences très différentes selon le profil de l’utilisateur, le moment de la demande et la façon dont l’avance est utilisée.
Ce que l’expérience apporte au quotidien
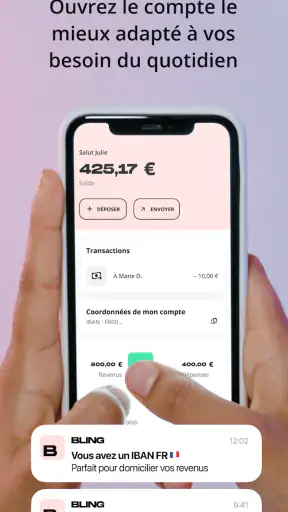
La première qualité que je retiens est la clarté du besoin couvert. On comprend rapidement que l’application ne cherche pas à remplacer tous les services d’une banque traditionnelle. Elle se concentre sur l’accès à un compte et sur la possibilité d’obtenir une avance si le profil remplit les critères demandés. Cette spécialisation peut rendre l’expérience moins intimidante pour une personne qui ne veut pas comparer une longue liste de produits financiers.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Dans un usage raisonnable, je commencerais par ouvrir le compte et vérifier précisément les conditions applicables à mon profil avant de compter sur l’avance. C’est une étape essentielle : une somme annoncée comme pouvant atteindre 100 euros n’est pas automatiquement disponible pour tout le monde. Le mot important est « éligible ». Pour éviter une mauvaise surprise, je ne construirais jamais mon budget autour d’une avance tant que son accès n’est pas confirmé.
Autre point pratique : une avance sans frais ni intérêts peut être préférable à certaines solutions de dépannage coûteuses, mais seulement si elle est remboursée dans le délai prévu. Le coût nul ne transforme pas une dépense en argent gratuit. Il faut conserver une marge suffisante pour la prochaine échéance, sinon le problème est simplement déplacé. C’est le principal conseil que je donnerais à un proche avant de l’utiliser.
Un cas concret où BLING peut vraiment aider
Imaginons une personne payée à la fin du mois, avec un abonnement de transport à renouveler quelques jours plus tôt. Elle dispose d’un revenu régulier, mais son solde est temporairement trop bas. Si elle est éligible, une petite avance peut lui permettre de franchir cette période sans demander de l’argent à un proche ni utiliser un crédit renouvelable. Une fois le revenu reçu, elle doit toutefois réserver immédiatement la somme nécessaire au remboursement.
Dans ce scénario, l’application ne résout pas un déséquilibre durable. Elle évite seulement qu’un décalage de calendrier provoque des frais ou une interruption de service. C’est une nuance importante. Si la même situation revient chaque mois, le bon réflexe n’est plus de multiplier les avances : il faut revoir les prélèvements, le budget fixe et la date des revenus. BLING peut accompagner une solution ponctuelle, mais elle ne remplace pas un diagnostic financier.
Je vois aussi un intérêt pour les dépenses urgentes de faible montant, à condition qu’elles soient réellement nécessaires. Une réparation indispensable, un trajet imprévu ou une dépense administrative peuvent entrer dans cette logique. En revanche, je serais beaucoup plus prudent pour les achats facultatifs, les sorties ou les dépenses répétées. La facilité d’accès peut donner l’impression que l’on dispose d’une réserve permanente, alors qu’il s’agit toujours d’une somme à restituer.
Les évolutions visibles dans la version actuelle
La version actuelle est la 5.10.0. Le fait d’arriver à une version aussi avancée indique un produit qui a évolué au fil du temps plutôt qu’une application restée figée depuis son lancement. BLING a été publiée le 9 décembre 2019, ce qui lui donne une présence suffisamment longue pour avoir été confrontée à différents usages et à plusieurs générations de téléphones.
Je reste volontairement prudent sur l’interprétation d’un numéro de version : il ne permet pas, à lui seul, de déduire une nouvelle fonction précise ou une amélioration particulière. Ce que je peux dire, c’est que la version actuelle doit être privilégiée pour profiter de l’expérience officiellement maintenue. Installer une ancienne version récupérée ailleurs serait une mauvaise idée pour une application financière, autant pour la compatibilité que pour la sécurité générale du parcours.
La compatibilité minimale commence avec Android 7.0. C’est un seuil relativement accessible pour les appareils qui ne sont pas trop anciens, mais les utilisateurs d’un téléphone vieillissant doivent tout de même vérifier la version de leur système avant d’organiser leur budget autour de l’application. Une application financière qui ne s’installe pas sur son appareil ne peut évidemment pas servir de solution de secours.
Pour les utilisateurs déjà présents, cette évolution progressive est plutôt rassurante, mais elle ne doit pas créer une fausse impression de stabilité absolue. Les personnes qui dépendent d’une avance pour une dépense précise devraient garder une alternative : un peu d’épargne disponible, un autre compte ou une personne de confiance. Une application peut être mise à jour, demander une vérification supplémentaire ou appliquer ses critères d’éligibilité à chaque nouvelle demande.
Ce que les nouveaux utilisateurs doivent préparer
Je conseille de commencer par lire calmement les écrans d’inscription et les conditions de l’avance, sans se précipiter jusqu’à la demande finale. Dans une application financière, les détails qui semblent secondaires sont souvent les plus importants : montant réellement accessible, calendrier de remboursement, étapes de vérification et conséquences d’un retard. Même si l’avance est présentée sans frais ni intérêts, le fonctionnement concret mérite d’être compris avant toute validation.
Il faut aussi distinguer l’ouverture d’un compte de l’obtention d’une avance. Ce sont deux attentes différentes. Un utilisateur peut vouloir un compte pour centraliser une partie de ses dépenses, tandis qu’un autre ne s’intéresse qu’au dépannage ponctuel. Je trouverais plus sain de choisir BLING pour une raison principale et de vérifier ensuite si les autres éléments correspondent réellement à ses habitudes, plutôt que de s’inscrire uniquement parce qu’une avance est possible.
Un conseil moins évident consiste à tester son organisation avant d’utiliser le service dans une urgence. Je noterais la date habituelle de mes revenus, les prélèvements importants et la somme qui doit rester disponible. Cette petite préparation permet de savoir si une avance serait remboursable sans tension. Elle évite aussi de confondre un problème de trésorerie temporaire avec un manque d’argent permanent.
Je recommande également de conserver les informations importantes liées à chaque opération : montant demandé, date prévue et échéance. Même avec une interface simple, la mémoire peut jouer des tours lorsque plusieurs paiements arrivent en même temps. Un suivi dans une note personnelle ou dans un budget mensuel suffit. L’objectif est de ne pas perdre de vue l’avance parmi les dépenses courantes.
Les limites à accepter avant de s’inscrire
La première limite est évidente : le montant maximal annoncé reste faible. C’est un avantage pour contenir le risque, mais une contrainte dès que le besoin dépasse une petite dépense urgente. Pour un loyer, une facture importante, un déménagement ou un achat professionnel, je choisirais une solution conçue pour des montants plus élevés, avec un accompagnement adapté et une comparaison attentive du coût total.
La deuxième concerne l’éligibilité. L’application peut être très intéressante pour une personne acceptée, mais beaucoup moins utile pour quelqu’un qui installe le service en pensant que l’avance est garantie. Je ne considérerais donc jamais BLING comme une somme disponible à l’avance dans mon budget. La bonne approche consiste à vérifier son accès, puis à décider si l’opération est raisonnable.
Il faut aussi accepter que la gratuité annoncée ne supprime pas toutes les responsabilités. Une avance sans frais ni intérêts reste un engagement. Si le remboursement arrive à un moment où le solde est déjà insuffisant, l’utilisateur peut se retrouver dans une situation plus tendue qu’avant. C’est pourquoi je déconseille l’usage répété pour financer des dépenses ordinaires. Une aide ponctuelle peut être saine ; une dépendance mensuelle est un signal d’alerte.
Enfin, les personnes qui recherchent des outils avancés de gestion financière risquent de trouver l’expérience trop spécialisée. Si votre priorité est de catégoriser automatiquement chaque dépense, de suivre plusieurs objectifs d’épargne ou de piloter un portefeuille d’investissement, une application budgétaire dédiée ou l’espace bancaire habituel sera probablement plus adapté. BLING répond à une question précise, et sa valeur vient justement de cette orientation.
BLING face aux solutions habituelles
Par rapport à un découvert bancaire, l’intérêt potentiel est de disposer d’une avance présentée sans frais ni intérêts si l’utilisateur est éligible. Le découvert, lui, peut devenir coûteux selon les conditions du compte et la durée du dépassement. Mais la comparaison ne doit pas se limiter au prix : il faut aussi regarder la disponibilité, le calendrier de remboursement et l’adéquation avec la situation personnelle.
Par rapport à un crédit renouvelable, BLING paraît plus appropriée pour une petite urgence clairement délimitée. Un crédit renouvelable peut donner accès à davantage d’argent, mais il comporte généralement une logique de financement plus durable et doit être étudié avec beaucoup de prudence. Pour une dépense modeste, je préférerais éviter d’ouvrir une réserve trop large si je sais que je n’en ai pas besoin.
Par rapport à un prêt auprès d’un proche, l’application peut apporter davantage d’autonomie et éviter une conversation délicate. En revanche, un proche peut parfois proposer un délai plus souple ou comprendre une difficulté exceptionnelle. Je ne choisirais pas automatiquement l’application : je comparerais la rapidité, la confiance, le montant nécessaire et ma capacité réelle à rembourser.
Par rapport à une banque classique, BLING semble plus ciblée et potentiellement plus simple pour un besoin de courte durée, tandis qu’une banque traditionnelle reste plus complète pour les revenus, l’épargne, les prélèvements et les projets importants. Pour moi, la meilleure option dépend donc de l’objectif. Il ne s’agit pas de remplacer systématiquement sa banque, mais de déterminer si l’outil proposé correspond à une situation précise.
Les détails à surveiller dans l’usage réel
Le premier détail à surveiller est le décalage entre la promesse générale et la situation individuelle. « Jusqu’à 100 euros » signifie que le montant dépend du profil et de l’éligibilité, pas que chaque utilisateur reçoit automatiquement cette somme. Je garderais cette limite en tête lorsque je planifie une dépense. Si l’opération est urgente, je chercherais une solution de secours avant d’en avoir besoin.
Le deuxième est la répétition. Une personne peut être tentée de reprendre une avance dès que la précédente est remboursée. Cette habitude peut masquer un budget trop serré. Pour éviter ce piège, je fixerais une règle personnelle : n’utiliser le service que pour une dépense nécessaire, avec une date de remboursement identifiable et une marge restante après cette date.
Le troisième est la protection du téléphone et du compte. Comme pour toute application financière, je recommande un appareil à jour, un code de verrouillage solide et une attention particulière aux messages qui demandent des informations sensibles. Il faut également éviter d’installer une version provenant d’une source non officielle. La simplicité d’une application ne dispense pas des précautions de base.
Je surveillerais enfin les mises à jour et les changements de parcours. La version 5.10.0 représente l’état actuel du produit, mais une application financière peut faire évoluer ses écrans, ses critères ou ses explications. Avant une demande importante pour moi, je relirais les informations affichées dans l’application plutôt que de me fier à une ancienne expérience. C’est une habitude simple qui évite de prendre une décision sur la base d’un fonctionnement dépassé.
Pour qui je la recommande, et pour qui je passerais mon chemin
Je recommande BLING à une personne qui dispose de revenus identifiables, rencontre occasionnellement un petit décalage de trésorerie et sait exactement comment rembourser une avance. Elle peut aussi convenir à quelqu’un qui préfère gérer ce type de besoin depuis son téléphone plutôt que de solliciter un découvert ou un crédit plus lourd. Dans ces conditions, l’approche ciblée et la gratuité annoncée peuvent être intéressantes.
Je serais beaucoup plus réservé pour une personne qui n’a pas de rentrée d’argent prévisible, accumule déjà des impayés ou utilise régulièrement des avances pour payer les dépenses essentielles. Dans ce cas, le problème dépasse le rôle d’une application. Un accompagnement budgétaire, une discussion avec sa banque ou une aide adaptée serait plus pertinent. L’application ne doit pas donner l’illusion qu’un déséquilibre durable peut être réglé par de petites avances successives.
Je la déconseille également à quelqu’un qui cherche un compte bancaire universel avec une gestion financière très complète. BLING peut compléter certains usages, mais je ne la choisirais pas uniquement pour remplacer tous les services d’une banque principale sans avoir vérifié que son fonctionnement correspond à mes besoins quotidiens.
Mon avis après avoir pesé le service
Ce que j’apprécie chez BLING - Compte & Avances, c’est sa proposition lisible : aider à absorber un petit imprévu au lieu de présenter une solution financière compliquée. Le service peut être pertinent lorsque le problème est temporaire, le montant raisonnable et le remboursement déjà anticipé. Le fait qu’il soit gratuit au téléchargement facilite l’essai, même si cela ne dispense pas de lire les conditions avant de demander une avance.
Son principal défaut est aussi lié à son positionnement. Une avance limitée ne peut pas répondre à toutes les difficultés, et sa disponibilité dépend de l’éligibilité. La simplicité apparente peut également inciter certains utilisateurs à demander de l’argent trop facilement. Pour moi, la qualité du service dépend donc moins de la possibilité d’obtenir une avance que de la discipline avec laquelle on l’utilise.
Au moment de décider, je me poserais trois questions : la dépense est-elle vraiment nécessaire, le remboursement est-il couvert par une rentrée certaine, et ai-je une solution alternative si l’avance n’est pas accordée ? Si les trois réponses sont rassurantes, l’application mérite d’être envisagée. Si l’une d’elles est négative, mieux vaut ne pas compter dessus.
En résumé, BLING est une application de finance spécialisée dans le dépannage de courte durée, avec un compte et une avance pouvant atteindre 100 euros sans frais ni intérêts pour les utilisateurs éligibles. Elle n’est ni un crédit généraliste ni un outil complet de planification financière. Je la verrais comme une solution pratique à garder sous la main, à condition de l’utiliser rarement, avec un budget clair et une vraie marge de sécurité.
Foire aux questions
01Qu’est-ce que BLING - Compte & Avances et à quoi sert cette application ?
BLING - Compte & Avances est une application financière destinée à accompagner les utilisateurs dans la gestion de leur argent au quotidien. Elle peut notamment proposer un compte, des services de paiement et une solution d’avance d’argent selon les conditions d’éligibilité. Avant de l’utiliser, il est conseillé de consulter les tarifs, les plafonds, les délais de remboursement et les conditions contractuelles affichés dans l’application.
02Qui peut ouvrir un compte ou demander une avance avec BLING ?
L’accès aux services de BLING dépend généralement de plusieurs critères, comme l’âge minimum, le pays de résidence, la possession d’un compte bancaire compatible et la capacité à fournir des informations personnelles vérifiables. L’éligibilité à une avance n’est pas automatique : elle peut varier selon le profil de l’utilisateur, son historique et les règles appliquées par le service. Une vérification d’identité peut également être demandée.
03Les avances proposées par BLING sont-elles gratuites ?
Les conditions financières d’une avance peuvent dépendre du montant demandé, du délai choisi et du profil de l’utilisateur. Certaines fonctionnalités peuvent être gratuites, tandis que d’autres peuvent entraîner des frais, une contribution ou un abonnement. Il est donc important de lire le récapitulatif présenté avant la validation, notamment le coût total, la date de remboursement et les éventuelles pénalités en cas de retard.
04Comment fonctionne le remboursement d’une avance BLING ?
Le remboursement est généralement effectué à la date indiquée lors de la souscription, souvent par prélèvement ou depuis le compte associé. Avant d’accepter, vérifiez que votre solde permettra de couvrir le montant dû afin d’éviter un rejet ou des frais supplémentaires. Les modalités exactes peuvent changer selon l’offre et doivent être consultées directement dans l’application ou les documents contractuels.
05BLING protège-t-il les données personnelles et les informations bancaires ?
Comme toute application financière, BLING demande certaines informations sensibles pour vérifier l’identité, évaluer l’accès aux services et traiter les opérations. Avant le téléchargement, il est recommandé de consulter sa politique de confidentialité, les autorisations demandées et les informations concernant la sécurité. Utilisez uniquement la version officielle téléchargée depuis le Google Play Store ou l’App Store, et activez les protections disponibles sur votre appareil.


